
Contributi INPS: perché cambiano in base all’attività
Non esiste una cifra INPS uguale per tutte le partite IVA.
La prima cosa da verificare è quindi il tipo di attività che svolgi.
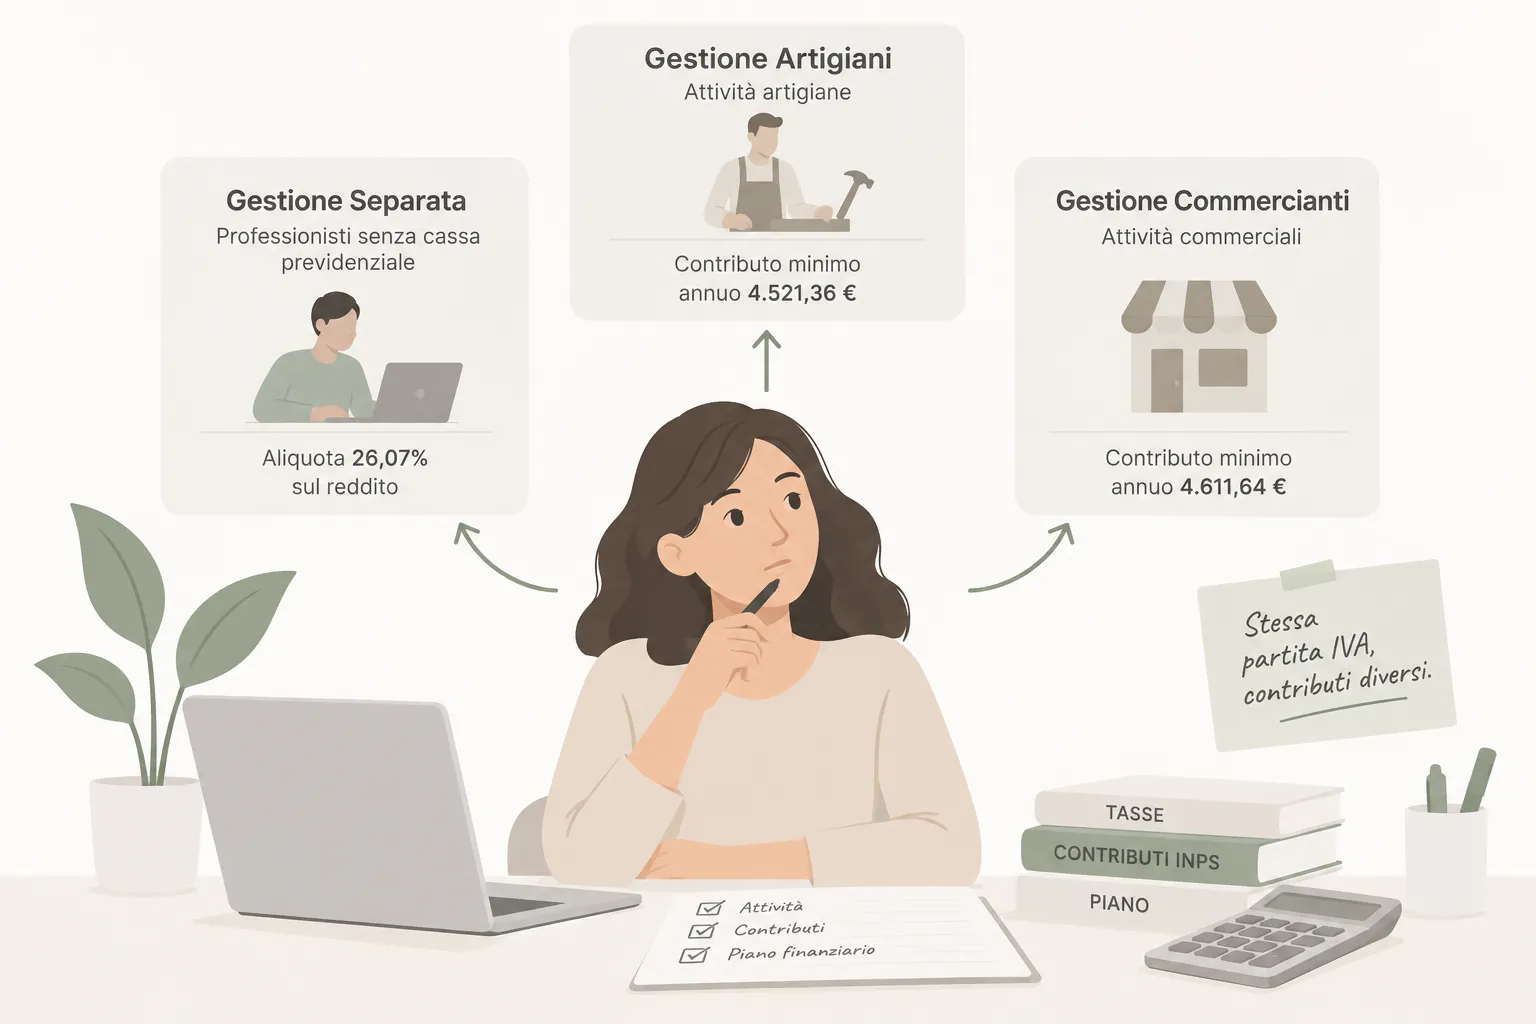
Un copywriter, un consulente o un social media manager senza cassa professionale rientra generalmente nella Gestione Separata INPS.
Un negoziante può invece essere iscritto alla Gestione Commercianti.
Chi svolge un’attività artigiana può rientrare nella Gestione Artigiani.
Questa distinzione è fondamentale.
Due persone entrambe in regime forfettario possono pagare contributi molto diversi.
Il regime fiscale scelto, infatti, non determina da solo la posizione previdenziale. Conta soprattutto l’attività svolta concretamente.
Contributi INPS e Gestione Separata
La Gestione Separata riguarda molti professionisti che non hanno una propria cassa previdenziale.
Per esempio:
- consulenti;
- copywriter;
- designer;
- programmatori;
- formatori;
- social media manager;
- altri professionisti digitali.
Il principale vantaggio è l’assenza di contributi minimi fissi ordinari.
I contributi vengono calcolati sul reddito prodotto durante l’anno.
Nel 2026, secondo i dati indicati dall’INPS, l’aliquota ordinaria per molti professionisti è del 26,07%.
Questo significa che un reddito basso comporta anche contributi più bassi.
Facciamo un esempio.
Immagina di avere un reddito previdenziale di 20.000 euro.
Il calcolo indicativo sarà: 20.000 × 26,07% = 5.214 euro
Dovrai quindi considerare circa 5.214 euro di contributi INPS.
Naturalmente è un esempio semplificato.
L’importo effettivo dipende dalla tua situazione previdenziale personale.
Il problema principale della Gestione Separata è spesso un altro: la gestione della liquidità.
I contributi vengono infatti pagati con saldo e acconti.
Se durante l’anno spendi tutto quello che incassi, potresti trovarti in difficoltà.
Per questo è importante accantonare periodicamente una parte degli incassi.
Contributi INPS per artigiani e commercianti
Le regole cambiano per artigiani e commercianti.
In queste gestioni esiste infatti una contribuzione minima.
Questo significa che puoi dover pagare contributi anche con un reddito molto basso.
Ed è proprio questo aspetto che preoccupa molti nuovi imprenditori.
Per il 2026 il reddito minimale indicato dall’INPS è pari a 18.808 euro.
Su questa base, il contributo minimo annuo è circa:
- 4.521,36 euro per gli artigiani;
- 4.611,64 euro per i commercianti.
Questi contributi vengono normalmente suddivisi durante l’anno.
Nel 2026 le rate del minimale sono previste alle seguenti scadenze:
- 18 maggio 2026;
- 20 agosto 2026;
- 16 novembre 2026;
- 16 febbraio 2027.
Se il tuo reddito supera il minimale, possono aggiungersi ulteriori contributi.
Facciamo un esempio semplice.
Apri un piccolo negozio e durante il primo anno guadagni molto poco.
Potresti comunque dover sostenere la contribuzione minima prevista.
Per questo il costo INPS deve essere considerato prima di aprire l’attività. Non quando arriva il primo F24.
Contributi INPS e regime forfettario
Un errore frequente è pensare che il regime forfettario riduca automaticamente anche l’INPS.
Non funziona così.
Il regime forfettario riguarda principalmente il modo in cui vengono calcolate le imposte.
I contributi previdenziali dipendono invece dalla gestione INPS alla quale sei iscritto.
Un professionista forfettario in Gestione Separata continua quindi a pagare i relativi contributi.
Per artigiani e commercianti forfettari esiste invece una specifica agevolazione contributiva.
Questa agevolazione permette una riduzione del 35% dei contributi.
Non viene però applicata automaticamente. È necessario rispettare i requisiti e presentare la relativa richiesta.
Bisogna inoltre considerare un altro aspetto.
Pagare meno contributi può incidere sulla contribuzione utile per la pensione futura.
La convenienza deve quindi essere valutata caso per caso.
C’è anche un vantaggio fiscale importante.
I contributi previdenziali versati possono ridurre il reddito sul quale calcolare l’imposta sostitutiva.
Per questo tasse e contributi non dovrebbero mai essere analizzati separatamente.
Come pianificare i contributi INPS
La soluzione non è avere paura dell’INPS.
La soluzione è sapere in anticipo quanto potrebbe costare.
Prima di aprire una partita IVA ti consiglio di verificare almeno questi aspetti:
- quale attività svolgerai realmente;
- quale gestione previdenziale si applica;
- quale reddito prevedi durante il primo anno;
- quali contributi minimi dovrai eventualmente pagare;
- quali agevolazioni puoi utilizzare.
A questo punto puoi costruire un piccolo piano finanziario.
Immagina, per esempio, di incassare 3.000 euro al mese.
Non considerare automaticamente tutti quei 3.000 euro disponibili.
Una parte servirà per i costi dell’attività.
Un’altra parte servirà per le imposte.
Un’altra ancora dovrà essere accantonata per i contributi INPS.
Può essere utile trasferire ogni mese queste somme su un conto separato.
In questo modo non arriverai alle scadenze fiscali senza liquidità.
Contributi INPS: meglio conoscerli prima di iniziare
I contributi INPS non devono impedirti di aprire una partita IVA.
Devono però entrare nei tuoi calcoli fin dall’inizio.
Un professionista in Gestione Separata ha costi diversi da un commerciante.
Un artigiano può avere contributi minimi anche con ricavi ancora bassi.
Il regime forfettario, invece, non elimina automaticamente gli obblighi previdenziali.
Prima di iniziare devi quindi conoscere il costo complessivo della tua attività.
Solo così puoi capire quanto devi fatturare per renderla realmente sostenibile.