
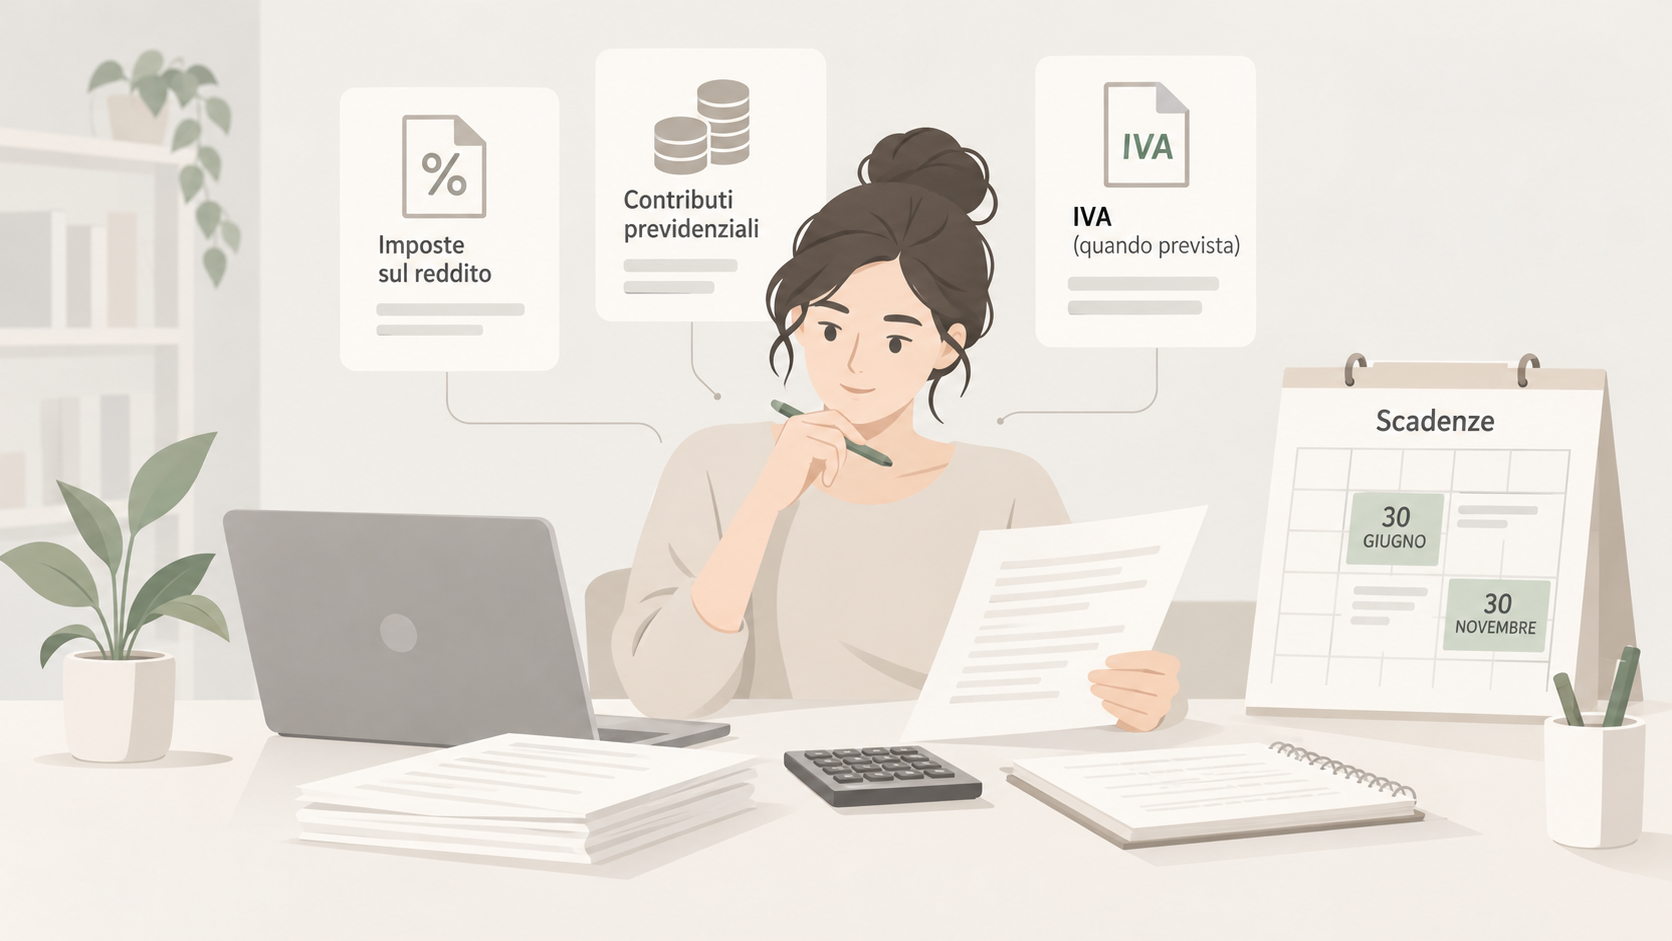
Quali tasse paga una partita IVA?
Le tasse della partita IVA dipendono prima di tutto dal regime fiscale che utilizzi.
Se sei nel regime forfettario, paghi un’imposta sostitutiva sul reddito determinato secondo le regole del regime.
Se utilizzi il regime ordinario, invece, il reddito della tua attività concorre generalmente alla tassazione IRPEF.
A queste imposte devi aggiungere i contributi previdenziali.
L’IVA rappresenta invece una voce separata. Chi applica il regime ordinario normalmente la addebita nelle fatture e la versa secondo le liquidazioni previste.
Uno degli errori che incontriamo più spesso è considerare il fatturato come il reddito sul quale calcolare direttamente tutte le tasse.
Non funziona sempre così.
Il fatturato indica quanto hai realizzato con la tua attività.
Il reddito imponibile viene invece determinato secondo le regole previste dal tuo regime fiscale.
Tasse partita IVA nel regime forfettario: quanto si paga?
Nel regime forfettario l’imposta è normalmente pari al 15%.
Può scendere al 5% nei primi cinque periodi d’imposta se rispetti le condizioni previste.
Questa percentuale, però, non si applica direttamente a tutto quello che incassi.
Devi prima determinare il reddito forfettario utilizzando il coefficiente di redditività previsto per la tua attività.
Facciamo un esempio.
Un professionista incassa 30.000 euro durante l’anno e applica un coefficiente di redditività del 78%.
Il reddito determinato in modo forfettario sarà:
30.000 × 78% = 23.400 euro
Da questo importo possono essere dedotti i contributi previdenziali obbligatori versati, secondo le regole previste.
Supponiamo che i contributi deducibili siano 5.000 euro.
L’imponibile diventa quindi:
23.400 − 5.000 = 18.400 euro
Con l’aliquota del 15%, l’imposta sostitutiva sarà di 2.760 euro.
Questo esempio mostra un punto importante: essere forfettario non significa semplicemente pagare il 15% del fatturato.
Inoltre, i contributi previdenziali devono essere calcolati separatamente.
Tasse partita IVA nel regime ordinario: come funziona l’IRPEF?
Nel regime ordinario il reddito dell’attività è soggetto all’IRPEF, insieme agli eventuali altri redditi del contribuente.
Per il 2026 gli scaglioni IRPEF sono:
- 23% fino a 28.000 euro;
- 33% sulla parte compresa tra 28.000 e 50.000 euro;
- 43% sulla parte superiore a 50.000 euro.
Dal 2026 il secondo scaglione è stato ridotto dal 35% al 33%.
Questo non significa che chi supera 50.000 euro paghi il 43% su tutto il reddito.
L’IRPEF è infatti un’imposta progressiva.
Se hai un reddito imponibile di 55.000 euro, l’aliquota del 43% si applica soltanto alla parte che supera 50.000 euro.
Nel calcolo finale possono inoltre incidere detrazioni, deduzioni, addizionali regionali e comunali.
Per questo, prima di scegliere tra forfettario e ordinario, è utile fare una simulazione.
Una percentuale più bassa non rende automaticamente un regime più conveniente in ogni situazione.
Contributi INPS e tasse partita IVA: quanto devi considerare?
I contributi previdenziali non sono compresi nell’aliquota del 5% o del 15% del regime forfettario.
Devono essere calcolati separatamente.
Per i professionisti senza una Cassa previdenziale autonoma, il riferimento è normalmente la Gestione Separata INPS.
Nel 2026 l’aliquota prevista per i professionisti non assicurati presso altre forme previdenziali obbligatorie è pari al 26,07%.
La situazione cambia per artigiani e commercianti.
Nel 2026 l’aliquota è pari al 24% per gli artigiani e al 24,48% per i commercianti. Inoltre esiste un contributo calcolato su un reddito minimale.
Il minimale 2026 è pari a 18.808 euro.
Questo significa che un artigiano o commerciante può avere contributi da versare anche con un reddito molto basso.
È proprio questo uno degli aspetti da controllare prima di aprire una partita IVA.
Per un professionista digitale iscritto alla Gestione Separata e un commerciante, infatti, il costo previdenziale può funzionare in modo molto diverso.
Quando si pagano le tasse della partita IVA?
Le principali scadenze delle tasse della partita IVA ruotano attorno al meccanismo di saldo e acconto.
In via ordinaria, il 30 giugno si versa il saldo relativo all’anno precedente e il primo acconto dell’anno in corso.
Il secondo acconto IRPEF è invece previsto entro il 30 novembre, quando dovuto.
È proprio il sistema degli acconti a creare spesso difficoltà durante il secondo anno di attività.
Facciamo un esempio molto semplice.
Hai 3.000 euro di imposta relativa al primo anno e non hai versato acconti in precedenza.
L’anno successivo potresti trovarti a pagare il saldo di 3.000 euro insieme agli acconti per il nuovo anno.
Non stai pagando due volte le tasse sullo stesso reddito.
Il saldo riguarda l’anno precedente. Gli acconti anticipano invece una parte delle imposte dell’anno in corso.
Per artigiani e commercianti esistono inoltre quattro scadenze per i contributi sul minimale: nel 2026 sono previste il 18 maggio, 20 agosto, 17 novembre e 16 febbraio 2027.
Come evitare sorprese con le tasse della partita IVA?
Il modo migliore per gestire le tasse della partita IVA è non aspettare la dichiarazione dei redditi per capire quanto dovrai pagare.
Conviene tenere separati:
✔️ imposte sul reddito;
✔️ contributi previdenziali;
✔️ eventuale IVA;
✔️ saldo dell’anno precedente;
✔️ acconti dell’anno in corso.
Nella pratica consigliamo di aggiornare durante l’anno una stima delle imposte e dei contributi.
In questo modo puoi sapere quanto accantonare e puoi evitare che una scadenza fiscale diventi un problema di liquidità.
Soprattutto nei primi anni di attività, una simulazione permette anche di capire il costo reale della partita IVA.